CRM assurance : définition, fonctionnement et avantages
- CRM assurance : définition et fonctionnement
- Crm Assurance C'est Quoi
- Les données suivies dans une fiche client
- Comment fonctionne un CRM au quotidien ?
- CRM commercial et CRM d'assurance : une différence de profondeur
- Le CRM et le calcul du bonus-malus automobile
- Sécurité, conformité et qualité des données
- Mettre en place un CRM assurance sans désorganiser l'équipe
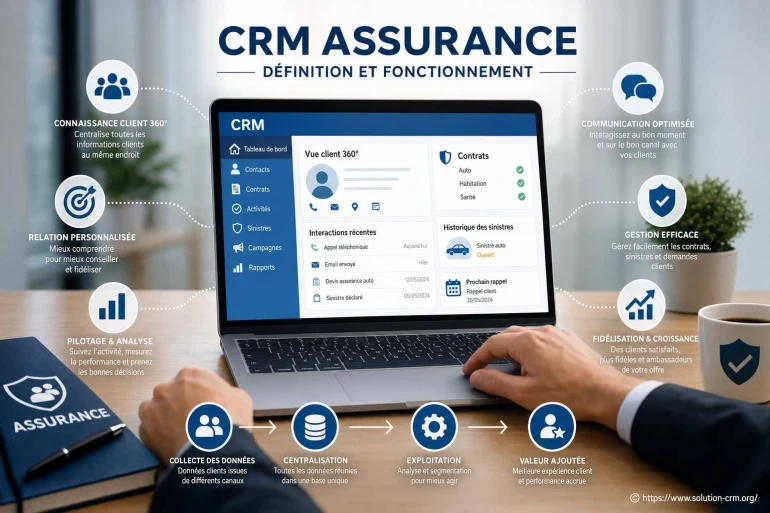
Un CRM assurance est un outil de gestion de la relation client adapté aux métiers de l'assurance. Il centralise les informations sur les prospects, assurés, contrats, sinistres, échanges et opportunités commerciales afin de permettre aux équipes de travailler avec une vision cohérente de chaque dossier.
Dans un cabinet de courtage, une agence ou une compagnie, les données sont souvent dispersées entre la messagerie, le logiciel de gestion, des fichiers tableurs et les espaces partenaires. Le CRM ne remplace pas nécessairement tous ces outils : il sert plutôt de point de coordination pour suivre le parcours client, relancer au bon moment et conserver l'historique des décisions.
CRM assurance : définition et fonctionnement
Le sigle CRM signifie Customer Relationship Management, ou gestion de la relation client. Dans l'assurance, il désigne à la fois une méthode de travail et un logiciel qui structure les relations entre le professionnel, ses clients, ses prospects et ses partenaires. Chaque fiche peut regrouper les coordonnées, le profil de risque, les contrats détenus, les garanties, les échéances, les demandes en cours et les échanges passés.
Le fonctionnement est simple dans son principe : lorsqu'un contact appelle, demande un devis, signe un contrat ou déclare un sinistre, l'information est enregistrée dans son dossier. Les collaborateurs retrouvent alors le même historique, qu'ils soient en charge de la vente, de la gestion administrative ou du suivi après-vente. Cette continuité réduit les recherches inutiles et évite de redemander au client des renseignements déjà transmis.
Un CRM assurance agit comme un carnet de bord partagé : il ne remplace pas l'expertise de l'assureur, mais il rend chaque information retrouvable et chaque action traçable.
Crm Assurance C'est Quoi
Un CRM dédié à l'assurance répond à des besoins plus précis qu'un outil commercial généraliste. Il doit pouvoir gérer les particularités du secteur : multi-équipement du client, contrats individuels ou professionnels, échéances de cotisation, bénéficiaires, pièces justificatives, renouvellements, résiliations et suivi des réclamations. Selon l'organisation, il peut aussi échanger des données avec un logiciel de courtage, une GED ou un outil de signature électronique.
Concrètement, une conseillère qui reçoit une demande d'assurance habitation peut créer une fiche prospect, qualifier le besoin, joindre les documents reçus, prévoir une relance et transformer l'opportunité en contrat lorsque la souscription aboutit. Si le même client souhaite plus tard assurer un véhicule, son dossier existe déjà. Les données utiles sont consultables sous réserve des droits d'accès attribués aux utilisateurs.
Prospection
Suivi des leads, provenance des demandes, devis envoyés et relances commerciales.
Gestion client
Historique des contacts, contrats, documents, préférences et demandes en cours.
Fidélisation
Alertes sur les échéances, détection des besoins complémentaires et campagnes ciblées.
Le choix d'un outil dépend du volume de dossiers, des activités couvertes et des logiciels déjà utilisés par la structure. Les solutions spécialisées proposent souvent des champs adaptés aux contrats, aux garanties et aux échéances. Logiciels CRM pour l'assurance permet de comparer les fonctions utiles avant de retenir une plateforme compatible avec les méthodes de travail de l'équipe.
Les données suivies dans une fiche client
La valeur d'un CRM ne tient pas seulement à la quantité de données stockées, mais à leur qualité et à leur utilisation. Une fiche correctement renseignée aide à personnaliser la relation sans tomber dans l'accumulation de champs inutiles. Les informations doivent être pertinentes, à jour et accessibles uniquement aux personnes qui en ont besoin.
| Type d'information | Exemples | Utilité métier |
|---|---|---|
| Identification | Nom, coordonnées, statut particulier ou professionnel | Joindre le bon interlocuteur et fiabiliser le dossier |
| Relation commerciale | Source du contact, devis, rendez-vous, relances | Mesurer l'avancement d'une opportunité |
| Portefeuille assuré | Contrats, garanties, dates d'effet, échéances | Préparer les renouvellements et repérer les besoins |
| Suivi administratif | Documents, demandes, réclamations, échanges | Assurer une réponse plus rapide et documentée |
La collecte de ces éléments doit respecter le principe de minimisation des données : ne recueillir que ce qui est utile à la finalité poursuivie. Les informations sensibles exigent une attention renforcée, avec des accès limités, une politique de conservation définie et une traçabilité des actions lorsque l'outil le permet.
Comment fonctionne un CRM au quotidien ?
Le CRM organise le travail autour d'un cycle de vie client. Une demande entre dans le système, elle est attribuée à un collaborateur, enrichie au fil des échanges puis classée selon son issue : devis en attente, souscription acceptée, contrat actif, résiliation ou dossier sans suite. Des rappels évitent qu'une action importante se perde dans une boîte mail.
- Capturer la demande : formulaire, appel, recommandation, campagne ou rendez-vous.
- Qualifier le besoin : type de risque, situation du client, documents à obtenir et niveau d'urgence.
- Suivre les actions : devis, relance, rendez-vous, pièces reçues et décision.
- Entretenir la relation : échéance, évolution de situation, assistance et proposition adaptée.
Un bon paramétrage distingue les actions automatiques des décisions qui demandent un jugement humain. Une alerte peut signaler une échéance approchante ou une relance non effectuée. En revanche, l'analyse des garanties, l'appréciation d'une situation particulière et le conseil au client restent des tâches métier.
CRM commercial et CRM d'assurance : une différence de profondeur
Un CRM commercial classique peut suffire pour gérer des contacts, des opportunités et des campagnes. Un environnement destiné à l'assurance va plus loin lorsqu'il intègre les informations propres aux contrats, aux risques et aux procédures métier. Le bon choix dépend de la complexité de l'activité : un agent général, un courtier grossiste et un assureur ne manipulent pas les mêmes volumes ni les mêmes flux.
Certains outils sont construits autour de connecteurs vers des solutions de gestion ou des espaces compagnies. D'autres restent volontairement généralistes et s'adaptent grâce à des champs personnalisés, à des automatisations et à des tableaux de bord. Le point décisif est rarement la liste des fonctionnalités affichées : c'est la capacité de l'outil à faire circuler une information fiable entre les personnes concernées.
Le CRM et le calcul du bonus-malus automobile
Le terme CRM possède aussi un autre sens dans l'assurance automobile : le coefficient de réduction-majoration. Il sert à ajuster la cotisation d'assurance auto selon les sinistres responsables déclarés au fil du temps. Ce CRM-là n'est pas un logiciel de relation client ; il s'agit d'un coefficient réglementé, généralement mentionné sur les documents d'assurance.
La confusion est fréquente, car les deux notions partagent le même sigle. Un logiciel de relation client peut enregistrer ou afficher des informations liées au coefficient automobile dans une fiche contrat, mais il ne se confond pas avec le mécanisme de bonus-malus. Les équipes doivent donc préciser le contexte dans leurs échanges internes et avec les assurés.
Le coefficient de réduction-majoration évolue selon les règles applicables à l'assurance automobile et selon le relevé des sinistres responsables. Il intervient dans l'établissement ou la révision de la prime, tandis que le dossier client conserve les éléments nécessaires au suivi contractuel. Calcul du CRM en assurance aide à comprendre ce mécanisme distinct de la gestion de la relation client et ses incidences sur le tarif.
Sécurité, conformité et qualité des données
Un CRM assurance contient des données personnelles et parfois des informations particulièrement délicates. La sécurité ne se limite donc pas à un mot de passe. Elle concerne aussi la gestion des profils utilisateurs, l'authentification, les journaux d'activité, les sauvegardes, l'encadrement des exports et la suppression ou l'archivage des données selon les règles applicables.
La conformité au RGPD impose notamment d'informer les personnes sur l'utilisation de leurs données, de respecter leurs droits et de ne pas conserver les informations sans raison valable. Dans la pratique, cela suppose des procédures simples : savoir qui peut modifier une fiche, éviter les notes libres trop sensibles, identifier les doublons et maintenir des coordonnées exactes. [ Voir ici aussi ]
- Définir des droits d'accès selon les fonctions de chaque utilisateur.
- Documenter les catégories de données enregistrées et leur finalité.
- Prévoir des règles de détection et de fusion des doublons.
- Former les équipes aux bonnes pratiques de saisie et de confidentialité.
- Contrôler les exports de listes et les partages de documents.
Mettre en place un CRM assurance sans désorganiser l'équipe
Le déploiement commence par un travail de tri. Avant de migrer d'anciens fichiers, il est préférable d'identifier les champs indispensables, les doublons, les données obsolètes et les règles de nommage. Importer un historique désordonné dans un nouvel outil ne résout rien : cela déplace seulement le problème.
La phase de paramétrage doit refléter le parcours réel des dossiers. Par exemple, un pipeline de vente peut comprendre les statuts « demande reçue », « informations à compléter », « devis transmis », « relance prévue », « souscription » et « sans suite ». Les libellés doivent être compris par tous, sinon les indicateurs deviennent difficiles à interpréter.
Une mise en route progressive fonctionne souvent mieux qu'un basculement brutal. Commencer avec une équipe pilote, quelques processus prioritaires et une bibliothèque de modèles d'e-mails permet de corriger les irritants rapidement. Une fois les usages stabilisés, les automatisations peuvent être ajoutées avec prudence : rappels d'échéance, création de tâches ou alertes liées à des documents manquants.
À terme, l'intérêt du CRM se mesure dans des situations très concrètes : un conseiller reprend facilement un dossier pendant l'absence d'un collègue, un client n'a pas à répéter son historique, une relance arrive avant l'échéance et le responsable visualise les dossiers qui nécessitent une attention immédiate. Cette continuité de service donne au logiciel sa véritable valeur.
👉 Lire aussi: Brevo : avis, test et fonctionnalités CRM/emailing et La gestion et l'analyse de la donnée dans Salesforce, de la collecte au reporting


A propos de nous : Clara Relatiova

Passionnée par l’optimisation des relations clients et la transformation digitale, je m’appelle Clara Relatiova. Depuis plus de dix ans, j’accompagne des entreprises dans le choix, l’implémentation et l’utilisation efficace des logiciels CRM. Mon objectif est de rendre ces solutions accessibles à tous, quels que soient le secteur ou la taille de l’organisation. Sur Solution CRM, je partage conseils, retours d’expérience et analyses pour aider chacun à tirer le meilleur parti de son outil CRM. J’aime démystifier la technologie et montrer comment elle peut réellement simplifier le quotidien des équipes commerciales et marketing.